iPhone版
 Android版
编辑 | 趣解商业
盈利依旧稳健,但腾讯音乐的内生增长压力已经显现。
11月17日,腾讯音乐发布三季度未经审计财报,总收入为89.4亿元,同比增长5.6%;归母净利润为21.5 亿元,与去年同期基本持平;调整后净利润为25.3亿元,同比增长2.1%;经调整的EBITDA为30.2亿元,同比增长2.7%。
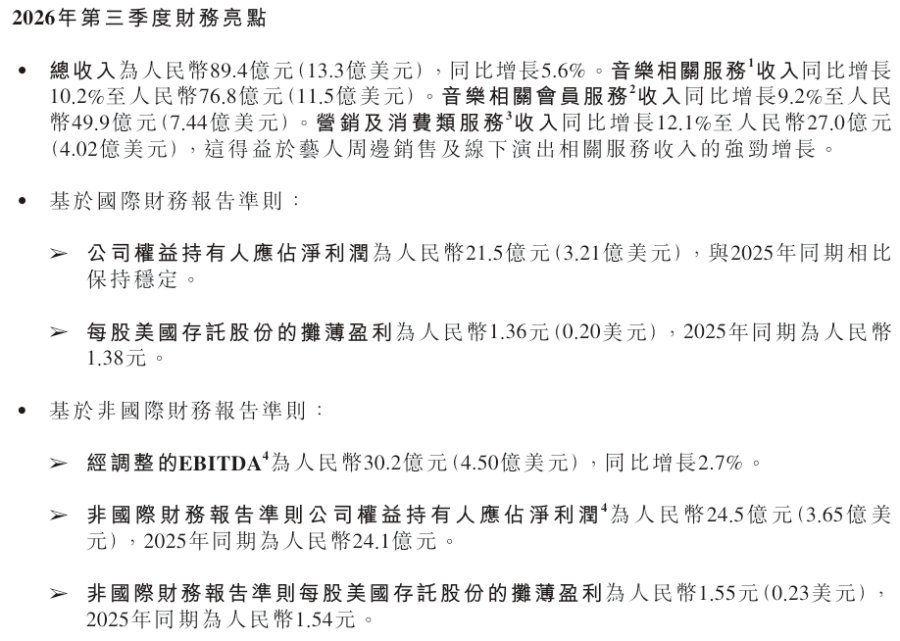
图片来源:三季报截图
单看这一组账面指标,这份季报表现平稳。但这份收入增速中,包含喜马拉雅完整季度并表带来的增量。剥离并购带来的报表增量,再去观察腾讯音乐原生业务,才能看到它真实的经营底色。
01.喜马拉雅带来收入增量
5月18日,腾讯音乐完成对喜马拉雅的收购,对价上限为12.6亿美元现金加1.75亿股A类普通股,按交割前股价折算约186亿元。交割后,喜马拉雅成为腾讯音乐的全资附属公司,并收入并表。
据喜马拉雅此前披露的招股书,其2021年至2023年的营收稳定在60亿元左右。二季度喜马拉雅仅并入报表一个半月,贡献收入4.07亿元。
三季度是标的并表后的首个完整季度,腾讯音乐未单独披露喜马拉雅本期收入贡献。市场基于二季度的并表体量线性推算,其完整季度收入大约在8亿元左右。
而腾讯音乐三季度总收入同比增加4.78亿元,音乐相关服务收入同比增加7.13亿元,两项都小于市场推算的8亿元的体量。基于该估算口径,若剥离喜马拉雅的贡献,腾讯音乐原有业务收入较去年同期的84.62亿元或许有所回落。
会员收入的变化曲线,也刚好和并表节奏同步。今年一季度和二季度,腾讯音乐音乐相关会员服务收入同比增速分别为6.6%和8.1%,三季度进一步提升至9.2%,腾讯音乐在三季报中表示,这背后,一方面得益于对喜马拉雅的并表,一方面也是因为艺人周边销售与线下演出相关服务收入的强劲增长,此外,超级会员的持续扩张也推动了音乐相关会员服务收入的增长。
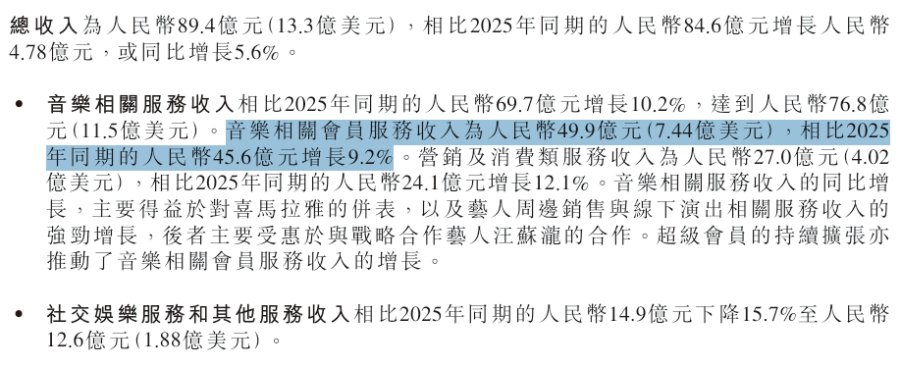
图片来源:三季报截图
并购在增厚收入规模的同时,或许也在盈利端带来稀释效应。三季度公司毛利率为42.8%,较去年同期的43.5%有所回落。营业成本同比增长7%,增速快于总收入5.6%的增幅。与此同时,经营开支同比上行16.9%至15.3亿元,费用率由去年同期的15.5%上升至17.1%,增量中包含本次并购形成的无形资产摊销。成本与费用两端同步承压,挤压了盈利空间。
此外,收入结构变动同样压制毛利率,社交娱乐收入持续下滑、演出及周边业务占比提升,叠加喜马拉雅业务并入,共同带来盈利压力。
资产负债表上同样能看到这笔交易留下的痕迹。截至三季度末,现金、现金等价物、定期存款与短期投资合计514.9亿元,较二季度末的442.2亿元增加72.7亿元;同期经营活动现金流净额为52亿元,同比增长41.2%。
公司在9月完成10亿美元优先票据发行,本季度同时实施3亿美元ADS回购。从资金结构来看,现金储备的提升,更多来自融资款项与经营现金流的贡献,利润留存并非主要增量来源。
02.原有业务的增长约束
除去并购带来的扰动,腾讯音乐自身主业的压力正在多个方向显现。
其中,会员是它最核心的基本盘。三季度,会员服务收入为49.85亿元,同比增长9.22%,占集团收入的55.8%。但是,支撑这块业务的增长逻辑或许已经发生切换。
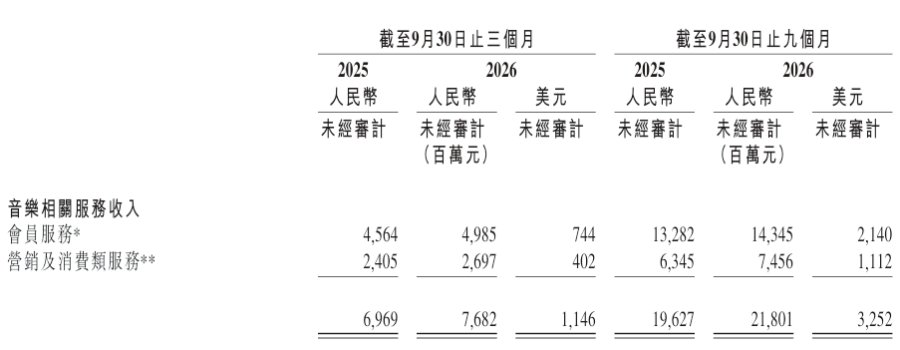
图片来源:三季报截图
腾讯音乐自2026年起不再披露在线音乐月活、付费用户等指标,回看最后一次披露的2025年四季度数据,在线音乐月活5.28亿,同比下滑5%;付费用户1.274亿,同比增长5.3%;月度ARPPU(每付费用户平均收益)11.9元,同比提升7.2%。
拉长时间来看,在线音乐月活从2023年的5.76亿回落至2025年末的5.28亿,两年减少近 5000万人;付费用户则从1.067亿提升至1.274亿,ARPPU由10.7元提升至11.9元。用户规模见顶的背景下,会员增长更多依靠对存量用户价值的挖掘。
不过,存量提价的空间受到外部竞争的约束。QuestMobile发布的数据显示,今年3月,字节旗下汽水音乐月活为1.56亿,同比增长78%,首次超过网易云音乐,跻身行业第三;酷狗音乐为2.05亿、QQ音乐为2.01 亿,和汽水音乐之间的差距持续收窄。竞品依靠免费听歌、算法推荐争夺下沉用户,将压缩腾讯音乐提价的空间。
腾讯音乐给出的解法,是把音乐生意往IP方向延伸,数字专辑、线下演出、周边衍生品、粉丝权益打包运营。这套模式可以挖掘单个付费用户的消费潜力,但自带短板,收入和艺人档期深度挂钩,收入波动大于按月续费的订阅业务。
图片来源:罐头图库
同期,腾讯音乐的另一大收入来源——社交娱乐服务和其他服务收入在下滑,同比下滑15.7%至12.6亿元,营收占比从去年同期的17.7%回落至14.1%。据悉,腾讯音乐此前曾披露,社交娱乐服务及其他收入主要由音乐直播、全民K歌的虚拟礼物打赏构成,还包含该板块内的会员、广告及少量硬件销售收入。
该板块的收缩并非短期现象,2026年二季度该板块收入同比降幅达到16.4%,已经连续多个季度走弱。它的持续回落,对整体营收形成拖累,也使得集团增长压力更多落在音乐相关服务板块,会员、线下演出、艺人周边等业务需要承接更多增长任务。
腾讯音乐在三季报中未将广告收入单独列出来,但在业绩会上,腾讯音乐CEO梁柱表示,预计广告业务面临持续增长的压力。对此,腾讯音乐一方面会积极推动内部流量和外部流量的拓展,通过更创新的产品形式,以及跟演艺活动的结合,提升在招商广告上面的额度;另一方面,也将聚焦产品创新,提升在激励广告部分的产品优势。
腾讯音乐手握充足现金储备,有空间持续推进IP化、音频生态的布局,不过会员存量挖掘、社交娱乐持续收缩、广告承压等问题,仍需要在后续季度的经营中逐步消化,业绩的成色,最终要看内生增长能否稳住。

趣解商业
新科技、新消费