iPhone版
 Android版
作者 | 郝文
编辑 | 趣解商业资讯组
营收持续增长,盈利承压,科沃斯的全球化进入验证期。
近日,科沃斯披露2026年三季报。第三季度实现营收46.47亿元,同比增长10.61%;归母净利润为1.21亿元,同比大降72.43%。前三季度营收为149.88亿元,同比增长16.39%,归母净利润为13.69亿元,同比降3.47%。
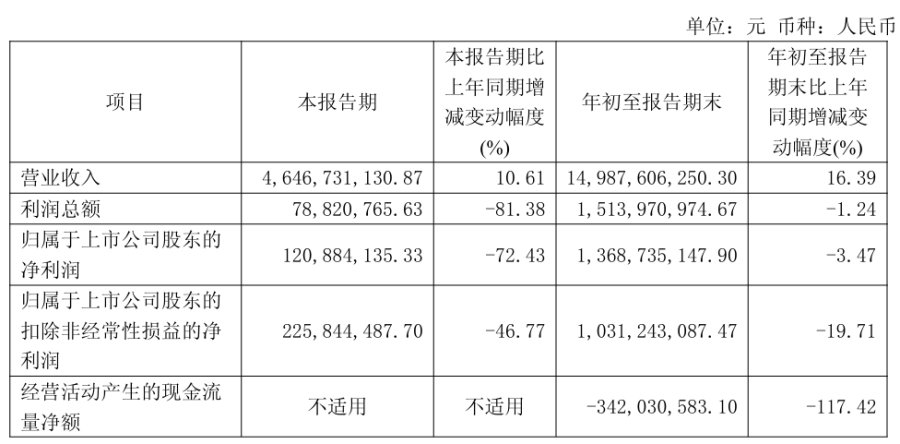
对于三季度利润大幅下滑,科沃斯表示主要是报告期内存储芯片采购价格同比显著上涨导致公司毛利率下降,受近期市场波动导致公司已上市对外投资项目公允价值下降,以及人民币汇率持续走强等因素影响。
科沃斯告别2025 年、2026年上半年营收利润双增阶段,营收与盈利走势背离,让这家曾登顶千亿市值的“扫地茅”,正接受来自市场的审视。
01.盈利质量面临考验
单季72.43%的净利润跌幅,很容易给市场传递业绩大幅走弱的直观印象,但数据需要放在基数背景下解读。2025年三季度科沃斯归母净利润达到4.38亿元,为近五年较高水平,一定程度上放大了2026年三季度净利润的同比下滑幅度。
从收入端看,当期营收仍维持双位数增长,这一信号意味着公司出货、海外拓展的基本盘尚未出现快速失速,需求暂未呈现断崖式萎缩。
相比净利润同比下滑,盈利质量的转向更值得警惕。前三季度科沃斯经营活动现金流净额为- 3.42亿元,上年同期为19.63亿元,由正转负。现金流大幅波动,一方面是公司提前采购存储芯片备货,导致资金占用抬升,另一方面也受到上年同期收回较大金额国补应收款的高基数扰动。
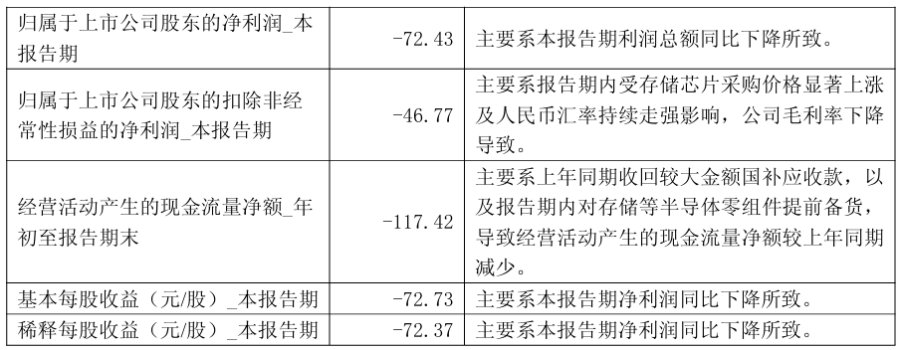
资产负债表上,存货攀升至54.1亿元,较年初增加66.32%,应收账款走高至27.38亿元。备货占用现金叠加回款放缓,账面确认的营收,尚未充分转化为经营现金流入,这意味着科沃斯可能面临库存减值、回款不及预期的风险。
而把视线放到整个赛道,头部之间的业绩反差进一步放大。同为扫地机器人头部企业,石头科技交出了截然不同的业绩答卷。石头科技前三季度实现营收156.99亿元,同比增长30.1%,归母净利润为14.66亿元,同比增长41.23%;第三季度营收为56.14 亿元,归母净利润为4.79 亿元,营收与利润同步上行。三季度单季营收规模上,石头科技已经完成对科沃斯的反超,也带动前三季度累计营收实现超越。
两家曾经拉开差距的龙头,在三季度迎来位次变化,也印证国内清洁家电赛道竞争逻辑正在切换:不再是谁先铺渠道、谁先出海就能稳拿利润,产品定义、成本管控、定价策略等综合能力,都在拉开企业之间的差距。
02.海外超内销,是解药还是另一道题?
奥维云网数据显示,7-8月科沃斯扫地机线上零售额同比下滑17%,添可洗地机线上销售额同比下滑23%,内销承压明显。整体营收依旧保持正增长,国内市场的下滑缺口,可能主要由海外业务增量补齐。
招商证券在点评中明确,三季度单季海外收入占比超过国内,其中,添可洗地机单季出海预计同比增长20%以上,科沃斯品牌的割草、擦窗、泳池机器人等新品也保持了双位数增长。
回看上半年的经营数据,全球化的增长脉络更加明确。科沃斯在半年报中表示,科沃斯及添可品牌海外业务收入同比分别增长46.5%和40.6%,海外业务收入占全部品牌收入的比重同比提升8.2个百分点至49%,其中二季度海外业务收入占比首次超过国内达51%。
从“中国扫地机龙头”到“海外收入占比过半”,这个拐点,是科沃斯二十余年全球化布局的阶段性结果。这是分量很重的结构性转变。欧美市场扫地机器人渗透率仍有提升空间,割草、泳池、擦窗等户外及垂直场景机器人,有望开辟区别于传统室内扫地机的新赛道。科沃斯同步推动添可洗地机与科沃斯新品类出海,收入端的增长弹性具备现实基础。
但海外高增能否同步修复利润,仍是未知数。三季度单季毛利率为39.63%,同比下滑10.17个百分点,环比下滑7.9个百分点。即便海外收入占比抬升,营收保持增长,毛利率依旧明显回落,说明现阶段海外扩张或许还未带动盈利质量同步上行。
更值得留意的是市场份额的变化。IDC数据显示,2026年第一季度全球扫地机器人出货份额中,追觅以23.7%居首,石头科技以21.1%紧随其后,科沃斯以13.7%位列第三。
国内线上市场,据洛图科技监测,科沃斯和石头科技合计占据近七成份额,双寡头格局看似稳固,但在全球出货量的季度榜单上,科沃斯已经从昔日领跑者,转为追赶者。海外并非没有竞争的增量市场,追觅、石头科技同样在加速出海,价格带与产品迭代的竞争烈度大概率持续抬升。
海外收入首次超过内销,标志着科沃斯业务重心发生实质性迁移。从三季报来看,收入结构优化的同时,盈利能力还没有跟上扩张节奏。但中长期的核心观察点,在于海外业务能否形成足够的规模效应,消化渠道投入与新品拓展成本,带动毛利率修复。规模增长的确定性已经显现,盈利兑现仍需要时间验证。

趣解商业
新科技、新消费