iPhone版
 Android版
来源:破茧Bio
如果一艘木船的木板被逐块替换,那么它还是原来那艘船吗?这正是人类最为古老的思想实验之一——忒修斯之船。
当下的百洋医药正面临这样一场价值重塑。10月20日,百洋医药董事会审议通过议案,拟将公司名称由“青岛百洋医药股份有限公司”变更为“百洋制药集团股份有限公司”,证券简称同步由“百洋医药”变更为“百洋制药”。百洋医药看似只是做了一个更名的决定,但若将它放回这家公司过去五年的发展轨迹里,就不仅仅是改名那么简单了,而是一次船头方向的公开宣告。
名字对于上市公司而言,相当于市场认知的锚,也是历史沉淀下来的品牌记忆。百洋医药主动将名字换成“百洋制药”,这是一个大胆的决定,但同时也是必须迈出的一步。
01
新木板一块一块上船
百洋医药的起点,并不是枯燥的实验室。在百洋医药成立后的第一个十年(2005年至2014年)中,它的核心能力就是“把好产品卖好”:迪巧、泌特、扶正化瘀,一个又一个品牌在它的渠道和营销体系里长成细分品类的头名。在这一过程中,百洋医药形成了不张扬但从不停止前进的“骆驼文化”,并在第二个十年(2015年至2024年)中让更多国内外产品借道百洋的商业化“高速公路”进入市场。
如果故事停在这里,百洋医药就是一家优秀的CSO(合同销售组织),一家靠渠道效率赚钱的公司。但第三个十年开启时,董事长付钢给出的答案不是“把更多产品搬上高速公路”,而是选择换发动机:“即将开启的第三个十年,百洋将重点转向创新驱动,聚焦具有自主知识产权的创新药物、医疗器械及基础研究平台开发”。
这并不是一句口号。从2024年开始,一块又一块“新木板”被钉上百洋医药的船体。
2024年7月,百洋医药完成对上海百洋制药的战略并购,实现对于“制药”端的切入。这是整艘船龙骨级别的变动:在此之前,百洋的能力止于商业化;在此之后,它有了生产制造和工艺开发的实体底盘。
当年11月,百洋医药在创新器械领域重点布局,战略投资美国ZAP Surgical,拿下ZAP-X火星舟放射外科机器人的中国商业化权益与全球制造权。有别于传统代理模式,百洋与ZAP Surgical达成全方位合作。2025年12月,百洋的高端制造产业化基地正式投产,成为ZAP-X的全球生产与供应中心,设计年产能100台,海外订单占比约80%,实现“中国制造、全球交付”。到2026年6月,首套基地量产的ZAP-X已经发运出海。一家曾经只做渠道的公司,开始向全球输出高端放疗设备。
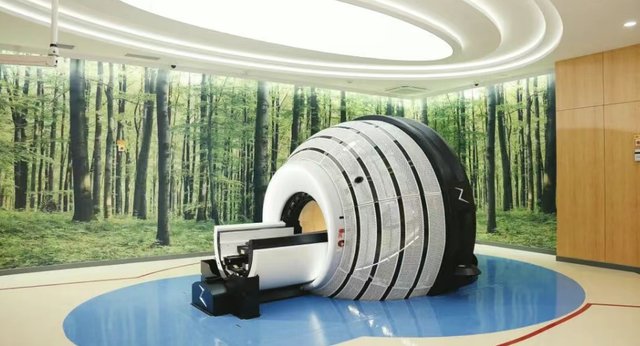
图:北大国际ZAP-X放射外科治疗中心实景
2025年9月,百洋战略投资济坤医药,持有24%股权,锁定其用于治疗肺纤维化的1类创新药JK1033的所有权益,同时对济坤所有产品享有全球权益的同等条件优先购买权。同一年,百洋在罕见病领域推进戈芮宁、海芮思、迈芮倍三款核心产品的商业化落地;在骨健康领域拿下全球首创骨坏死创新药RAB001的中国大陆商业化权益;在肿瘤领域独家运营华昊中天的1类创新药优替德隆,凭借其血脑屏障穿透能力在HER2阴性乳腺癌脑转移治疗中建立差异化优势。
时间跳转至今年3月,百洋医药又以2700万元投资思合基因,切入小核酸赛道,获得核心创新项目权益的优先权。至此,百洋的创新产品矩阵已经覆盖肿瘤、抗器官纤维化、心血管、骨健康、罕见病、小核酸、放射外科七条前沿赛道。
一块一块看,这些动作发生在不同的时间、不同的金额、不同的疾病领域,似乎只是一家公司在“多线布局”。但把它们拼在一起,方向清晰得近乎冷酷:百洋正在用创新药械的木板,打造一艘新的巨轮。
2025年度,并购注入的医药制造业务营收占比只有13.89%,但营业利润占比已经达到36.03%。新木板还很薄,但它们承载的利润密度,已经远远超过旧木板。
02
旧木板正在被拆掉
如果只看到“买入新业务”,同样会对百洋医药产生误判。因为在并入新业务的同时,它还在拆除旧业务。
批发配送是百洋医药最早的业务形态。2022年,公司出售北京万维51%股权,逐步剥离山东省外批发业务,2023年进一步压缩青岛以外的配送盘子。批发配送的收入体量不小,但对利润的贡献微乎其微,而且占用大量营运资金。把它拆掉,营收表会难看,但资产表的质地会变干净。
拆旧板的效应在财务数据里呈现得极为直白。2025年全年,百洋医药营收75.07亿元,同比下降7.26%;归母净利润4.75亿元,同比下降31.36%。表面看,这是上市以来最差的一份成绩单。但拆开来看:收入下滑的主因是主动压缩批发配送业务;利润下滑的主因是创新业务的前期投入——新招募的创新药人员、推广费用、研发支出集中进入费用端。
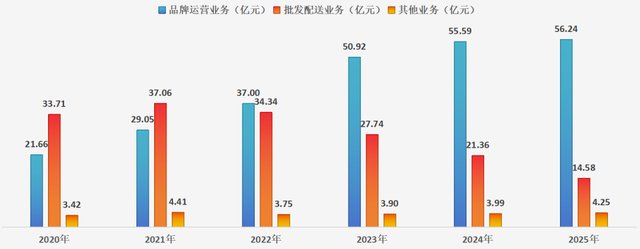
图:百洋医药业务构成
与此同时,品牌运营业务还原两票制后营收67.63亿元,同比增长12.04%,毛利额26.66亿元,毛利额贡献占比94.79%。低毛利的旧木板被一块块抽走,高毛利的核心品牌和创新资产浮出水面,整体毛利率不降反升。
连百洋最坚固的那块旧木板——迪巧,也在经历角色的变换。2025年迪巧贡献营收19.7亿元,仍是进口钙市场连续十年的第一,但营收同比下滑6.24%,增速自2024年起明显放缓。迪巧没有消失,它仍然是品牌运营基本盘的一部分,但它已经不再是“增长”的来源。百洋没有试图掩盖这件事:迪巧的销售渠道正在向线上迁移,而公司的增量资源正在系统性地流向创新药械。
03
亚里士多德的回答
到这里,百洋的基本面叙事已经足够清楚:旧木板(批发配送)被拆掉,旧核心(迪巧)从增长引擎降格为利润底盘,新木板(创新药械)从零开始长成第二引擎,而承载利润的主体已经切换为毛利额占比超过94%的品牌运营与制造业务。
但资本市场的定价,似乎还停留在“旧船”的坐标系里。
2024年至今,百洋医药的股价始终在20元至30元区间波动。尽管不少机构十分看好百洋的变化,可市场给出的估值,仍然在按照一家渠道型医药商业公司来定价。如果百洋仍然是一家以批发配送和品牌代理为主体的公司,这样的估值逻辑是正确的,但实际上它的基本盘已经改变。
这不是说百洋医药应该立刻享受创新药企的估值。毕竟创新药械的收入体量还小,管线还在临床推进阶段,放量需要时间,亏损或低利润贡献的阶段不可能一夜之间跳过去。但估值不是对过去的清算,而是对资产性质变化方向的定价。当一家公司的利润结构已经从“配送差价+代理服务费”转向“品牌毛利+制造利润+创新产品权益”,而市场仍然用旧结构来框定它,这种定价就必然包含着系统性的低估。
普鲁塔克记载的那个思想实验,问的从来不是一个关于木板的问题。
对于这个问题,后世常借用古希腊哲学家亚里士多德的四因说加以解释:判断一艘船的身份,不能只看质料因,更要看形式因、动力因,以及最重要的目的因。
这个框架之所以在两千多年后依然锋利,是因为它揭示了商业世界一个被长期忽略的真相:一家公司的身份,从来不由它当前收入表里的业务组合来定义,而由它正在朝哪里航行来定义。
百洋医药拆掉了批发配送的旧木板,拆掉了对迪巧单一增长引擎的依赖,装上了百洋制药的生产底盘、ZAP-X的全球制造中心、济坤的肺纤维化管线、思合的小核酸平台、优替德隆的脑转移差异化优势。从“质料”上看,今天的百洋和五年前的百洋,已经共享不了几块原始木板。
而从目的因来看,百洋医药的战略亦在不断升级。 第一个十年,它聚焦品牌运营能力的基本盘;第二个十年,它建设强大的商业化平台;第三个十年,百洋医药在强大商业化的基础上,全面拥抱创新转型。实际上,忒修斯之船最终驶出港口时,没有人会问它“你还是原来那艘船吗”。人们只会问:它要去哪里,它载着什么,它值多少。
百洋已经给出了前两个答案。第三个答案,市场迟早要重新算一遍。

破茧Bio
破茧Bio正观号