iPhone版
 Android版
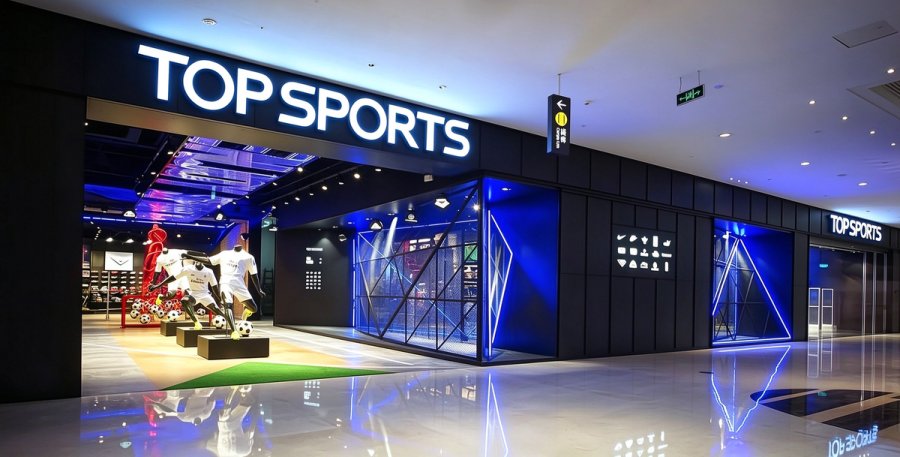
10月28日,滔搏体育(06110.HK)发布2027财年半年报(2026.03-08):营收109.13亿,同比降11.3%;归母净利润6.63亿,同比降16%。
距离耐克官宣收回滔搏的线上授权,已经过去了三个多月;距离双方正式“离婚”,还有两个月左右冷静期。
三个月前,我们写了篇文章,《距离滔搏失去耐克还剩五个月》。
当时,市场普遍认为滔搏受到的冲击更大。
事实是,三个月后,耐克已经闹到要取消大中华区的独立地位。
至于滔搏,看起来真的还好。
有下滑,但没有真的伤筋动骨,反而被滔搏抓到了上一层楼的机会。
看财报:耐克收权,滔搏伤在哪?
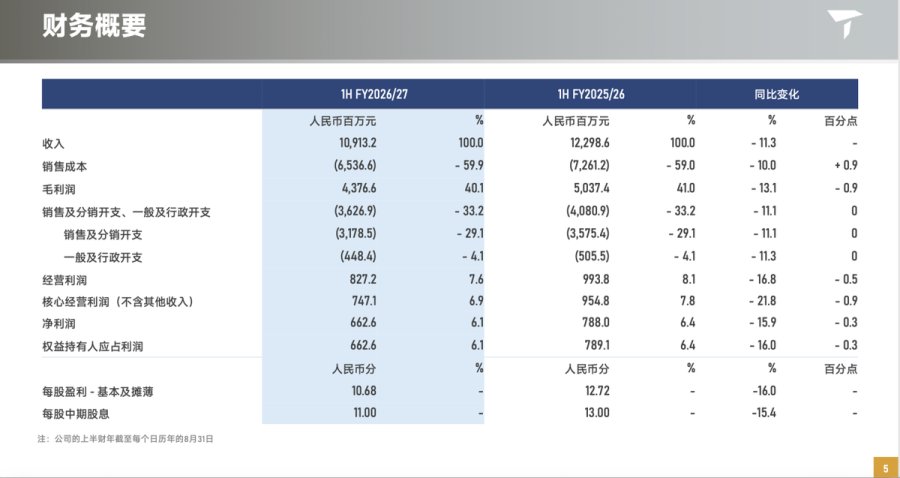
滔搏是国内运动鞋服领域最大零售商,2027财年上半年,滔搏总营收达109.13亿元,作为对比,宝胜国际在2026年上半年的营收合计89.65亿元。
图片来源:滔搏体育
尽管略有下滑,滔搏仍然领先所有人至少一个身位。
耐克阿迪对滔搏的重要性不言而喻,去年来自耐克的线上销售额,约占总收入的22%。
尽管耐克正式收回线上授权要等到明年1月1日,但滔搏为应对做的准备已经传导到财报端。
财报里,滔搏将业绩下滑归因于进店客流承压、批发业务减少以及折扣加深。
这三条理由听起来跟耐克收权的关系并不大,但我们可以从自由现金流的变化看出端倪。
报告期内,滔搏经营活动现金净流入18.44亿元,上个财年同期为13.55亿元,增加约4.89亿元、36.1%。
也就是说,利润下滑了,但是账户里的钱涨得比上个财年还快。
最主要的原因,是滔搏的仓库里,少了5.68亿元的货。
管理层在业绩会上说,滔搏正在保证新货销售的基础上,通过工厂店、小程序专场等渠道有节奏地清理库存,同时争取耐克提供库存回收支持。
耐克库存折扣、促销卖出,且无须再大量备货,滔搏正好存粮过冬。
但收权无疑会给滔搏增加库存周转难度,过去店面里卖不完的货,可以网上接着卖,现在要么折价卖给下级分销商,要么退回给耐克,这两者都需要承担折损。
二是话语权降低。耐克的授权,意味着其它品牌方,尤其是阿迪,对滔搏的议价能力或将大幅上升,滔搏的现有份额可能进一步承压,利润率也将经受挑战。
滔搏可能并没有想象中那么不舍
不止滔搏,其它运营商线上授权也被耐克收回。
过去三个财年,耐克在全球的营业收入降低了约70亿美元,净利润降低了26亿美元。
大中华区更惨,营收暴降17亿美元,人民币超百亿,降幅约为23%。
在耐克看来,线上渠道无休止降价,是大中华区业绩下滑重要原因。消费者不再愿意走进商店,按照正价购买商品,而是选择在线下试穿后,去网店购买,因为折扣更高,尤其在国内,网购几乎是主流。
耐克收权自有逻辑,但滔搏未必真舍不得这块蛋糕。
同行宝胜国际公告,来自耐克线上销售收入贡献约占15%,对集团盈利贡献并不显著。
滔搏和宝胜的生意模式相近,因此外界有理由相信,滔搏的那22%,其实也赚不了多少钱。
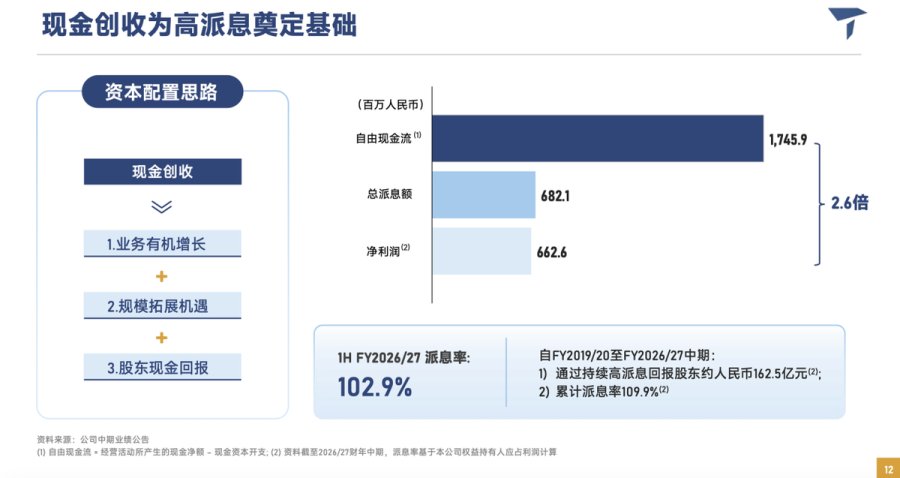
也难怪滔搏依旧保持了维持高分红的底气,2027财年上半年,滔搏的分红仍然高过净利润总额。
反观耐克,作为合作伙伴和品牌方,对经销商的吸引力逐渐下降。
除了耐克,对手们的生意其实风生水起。
--阿迪达斯在最近三个财年营收涨了34亿欧元,营业利润更是翻了10倍;
--安踏集团仅2026年上半年收入435.1亿元,同比增长12.9%;
--On昂跑2026年第二季度收入同比增长13.5%,剔除汇率后净增长21.6%。
根据麦肯锡在2025年发布的报告,全球运动服饰市场此前三年年均增长约7%,预计2024—2029年约6%。
离开耐克,滔搏发现外面根本没下雨,只是耐克自己掉队了。
耐克卖不动,不只是因为网上卖便宜了,还有可能是消费者觉得根本不值这个价。
阿迪达斯在和Yeezy分道扬镳之后也经历阵痛期,但最近他们在全球搞出samba复古鞋浪潮;安踏靠始祖鸟等一系列户外品牌从FILA手中接棒增长;Hoka、On和萨洛蒙,在五年前连听说过的人都没几个,现在依靠把细分产品做得足够好,已经成了新的“中产三宝”。
耐克呢?耐克还在玩他的换皮AJ。
所以滔搏自己也在关店。
截至2026年8月31日,滔搏运营3872家直营门店,同比减少17.4%;总销售面积同比下降12.9%,单店销售面积同比提升5.5%。
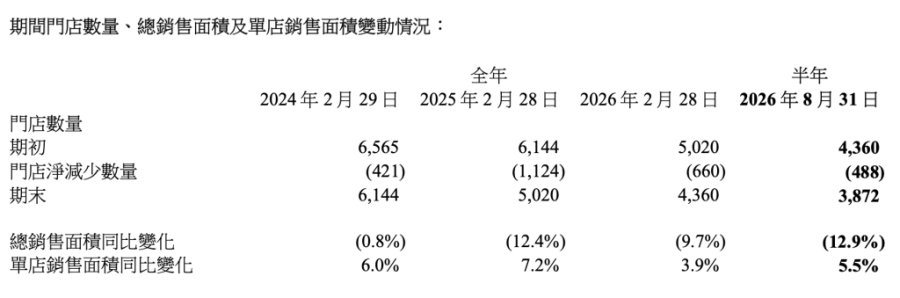
耐克越来越难卖,其它品牌则蒸蒸日上,被关闭的门店更多服务于哪个品牌,滔搏没说,消费者心里都有数。
滔搏的管理层更是直接在业绩会上声称:“阿迪达斯的整体表现相对更稳,一些重点系列和核心品类市场反馈较好。”
阿迪更稳更好,谁不稳不好呢?
没给耐克留面子。
换个天花板,转型好机会
滔搏正在转型。
上一次转型还是在上世纪90年代,滔搏曾经只是女鞋巨头百丽国际旗下的运动业务线,后面慢慢和耐克、阿迪达斯、彪马、亚瑟士等国际一二线运动厂商合作,最终于2019年拆分,在香港上市。
因此,滔搏不缺转型的经历与勇气,
在财报里,滔搏着重强调了他们正在进行的探索——从经销商转型品牌方。
这源于整个运动服饰及鞋履市场在过去几年内的变革。
这两年,消费者走进商场,明显发现阿迪达斯、耐克和彪马等传统综合性运动品牌的门店数量和人气都在下滑。
取而代之的是各种各样的细分领域品牌。
做户外的,有始祖鸟、迪桑特;做跑步的,有Hoka、On、索康尼;做休闲的,有三叶草和紫标北面;就连瑜伽都有Lululemon这种巨无霸。
哪怕是比较迟钝的耐克,也开始把ACG这条户外线独立出来,单独开店。
市场在变,商品的售卖方式也在变。过去的消费者买单逻辑是——我想买双耐克/我想买件阿迪→我走进一家滔搏运营的门店→挑个好看的→买!
现在越来越多的消费者开始看参数,这件冲锋衣用的到底是什么面料?那双跑步鞋的缓冲效率高不高?
品牌也要看,但大家不是无脑看了。
根据灼识咨询与得物联合发布的《2025得物户外运动白皮书》,有75%的户外品牌消费者关注商品的功能性特点,而关注品牌的只有26%。
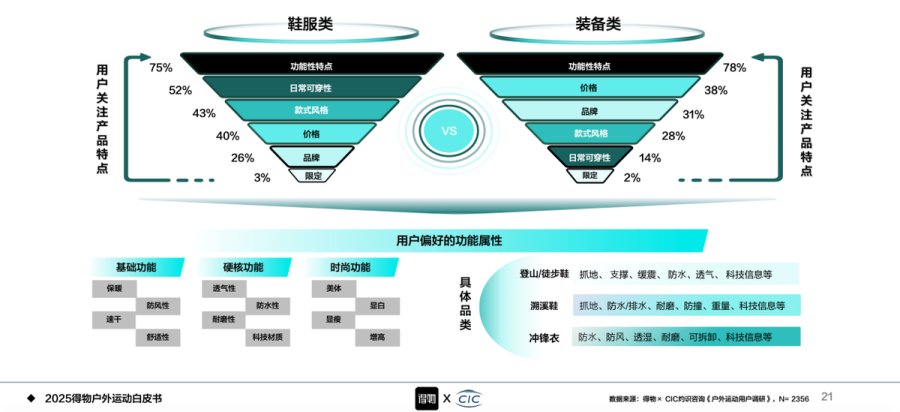
以上变革在所有的细分领域同步进行,从户外到瑜伽,从跑步到网球,消费者变得越来越成熟和理性。
这使得滔搏没办法像过去那样走量。单纯依靠薄利多销,在每双鞋和每件衣服的进货价基础上加一点就有人买的好日子一去不复返了,消费者不会只为了一个标就买单。
而懂营销,懂运营,懂用户,能为消费者提供更优质的服务的经销商,可以赚到远比之前更多的利润。
以滔搏正在经销的亚瑟士为例,不同系列的亚瑟士跑鞋,哪些更适用于训练?哪些用来短跑?想要长跑和越野跑得买哪双?
不懂行的导购,根本没法卖。
滔搏是真正扎根在一线的企业,春江水冷鸭先知,早在耐克还没想着跟滔搏分手的年代,滔搏已经在为今天的“离婚冷静期”做准备。
2024年,滔搏拿下Norda;2025年,滔搏连签Norrøna、Soar、Ciele;2026年,滔搏又搭上了Sierra Designs,涵盖户外、都市户外、越野跑、城市跑、跑步服饰等多个细分领域。
这一次,滔搏握在手里的主动权更多,他拿下的是这些品牌在华的全权运营权,而不仅仅是一张卖货的授权书。
以norda为例,滔搏不仅采购鞋子销售,还推动天猫旗舰店上线、建立小红书等官方账号,并布局快闪店和品牌门店。消费者在哪里认识品牌、怎样理解产品、通过什么渠道购买,滔搏都希望能抓在自己手上。
后记
滔搏的转型会不会成功,没有人知道。
但二级市场已经信了。
财报公布后第二天,10月29日,滔搏股价盘中上涨一度高达14%。
做基础的生意赚不了多少钱,但把品牌做好,服装业也可以很赚钱。
手握FILA和始祖鸟的安踏就是最好的例子。
当然,滔搏现在的主业还是经销,他拿下运营权的品牌,知名度也暂时没有像FILA和始祖鸟一样那么高。
但滔搏不缺转型的经验、实力和勇气。
商海沉浮,滔搏被迫一只脚跳下了耐克的船,但福祸相依,耐克的离去,也许反而帮滔搏换了一块更高的天花板。
来源:朝阳资本论
朝阳资本论
朝阳资本论官方账号