iPhone版
 Android版
 全球财说
作者 | 李新
编辑 | 陈肖冉
10月26日,明泰铝业(601677.SH)披露三季报,Q3营收同比保持两成以上增长,但归母净利润环比下滑27%。
跳出单季度利润波动来看,明泰铝业加工业务单吨税前利润持续抬升,高端铝材产能爬坡、再生铝低碳壁垒,正在重塑这家铝加工龙头的盈利结构。
环比波动藏信号
2026年前三季度,明泰铝业实现营收318.59亿元,同比分别增长23.13%,归母净利润19.17亿元,同比增长36.50%。
其中,Q3单季实现营收107.40亿元,同比增长21.03%;归母净利润5.10亿元,同比增长9.93%。
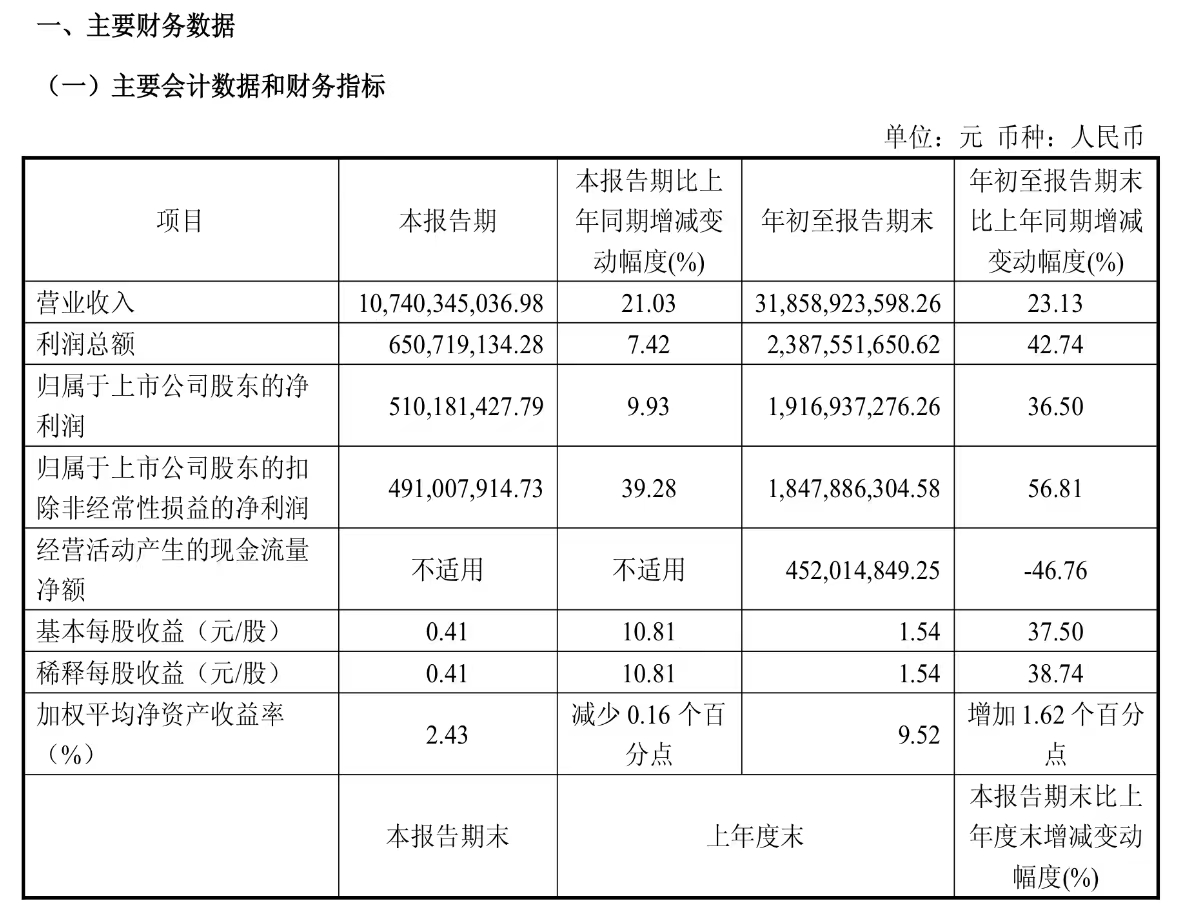
图片来源:明泰铝业公告
对比Q2单季7.05亿元净利润,Q3利润环比下滑约27.66%,似乎出现走弱迹象。
利润回落,主要来自阶段性产品结构变化,低加工费品类占比抬升,拖累当期单吨归母净利。
值得留意的积极信号是,2026年前三季度明泰铝业销售毛利率环比回升2.03个百分点至8.84%,此前出口退税调整带来的冲击正在逐步消化。
短期环比数据属于阶段性扰动,毛利率修复、加工单吨利润上行,才是更贴近底层经营的指标。
高端产能上抬溢价
这份财报背后最重要的主线,是产品结构向高附加值铝材切换,单吨盈利的抬升趋势已在数据中显现。
据明泰铝业在投资者互动平台的回复,2025年单吨归母净利约1250元/吨,按2026年上半年情况预测,全年单吨净利在1400元/吨以上。
作为国内民营铝板带箔龙头,明泰铝业现有铝板带箔产能160余万吨,覆盖47种合金牌号、200多种规格型号。
近两年新增高端产线是盈利提升的核心抓手,明泰铝业全资子公司鸿晟新材气垫炉产线在2025年10月投产,主攻汽车外板、航空板材,这类产品单吨加工费可达万元级别。
此外,在建项目“义瑞新材年产72万吨铝基新材料”持续推进,覆盖新能源电池、低空装备、机器人、汽车轻量化赛道,全部落地后明泰铝业总产能有望突破200万吨。
明泰铝业同时搭建了国内规模领先的再生铝保级利用闭环,再生铝保级产能突破100万吨。
区别于简单降级熔炼,保级再生铝可以直接供给高端铝材产线,形成稳定成本优势,也为海外出口拿到低碳通行证。
高端产能持续爬坡、高加工费产品占比稳步提升,就是单吨利润持续上行的底层支撑。
赛道格局迎切换
放到铝加工行业大周期中,明泰铝业踩中两条结构性机会。
需求端,新能源汽车单车用铝量持续上行,交通运输已经替代地产建筑,成为铝材最大的消费方向。
阿拉丁(ALD)数据显示,2026年上半年,交通运输领域铝累计消费量同比增长6.70%,对总消费的贡献率提升至23.32%。其中新能源汽车轻量化进程加速,全年国内汽车用铝量有望突破600万吨。
储能热管理、算力散热、低空装备等新赛道持续打开增量空间,传统建筑铝材的增长动能已经让位。
供给端的变化同样关键,欧盟碳边境调节机制落地之后,碳足迹变成出口竞争要素。
再生铝生产能耗远低于原生电解铝,低碳属性直接转化为海外订单的溢价能力。
行业竞争逻辑正在转变,过去比拼产能规模,现在比拼单吨加工费、低碳供应链能力。
当然挑战客观存在,上游原铝价格波动、下游需求节奏变化、高端产线良率爬坡进度,都会阶段性扰动利润。
Q3利润的环比回落,更像是转型期的短期折痕,不是长期趋势反转。后续跟踪重点,在于气垫炉产线良率提升节奏、高端产品客户认证进度,以及再生铝低碳溢价能否持续在海外订单兑现。
对明泰铝业而言,长期价值不在于短期季度利润波动,而在于能否持续把产能优势转化为高端加工费优势。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!