iPhone版
 Android版
编辑 | 趣解商业资讯组
激光雷达这门“老”生意,或许已经撑不起禾赛科技的下一个十年。
10月14日,激光雷达头部厂商禾赛科技在上海正式发布三维世界数据引擎Kosmo,并同步推出全球首款8K超高清AI空间相机Kosmo One与AI驱动的云平台Kosmo World。在现场,禾赛科技还与银河通用机器人、原力灵机签下战略合作,并展示了与皮克斯旗下工业级渲染器RenderMan、高德地图合作的多个案例。
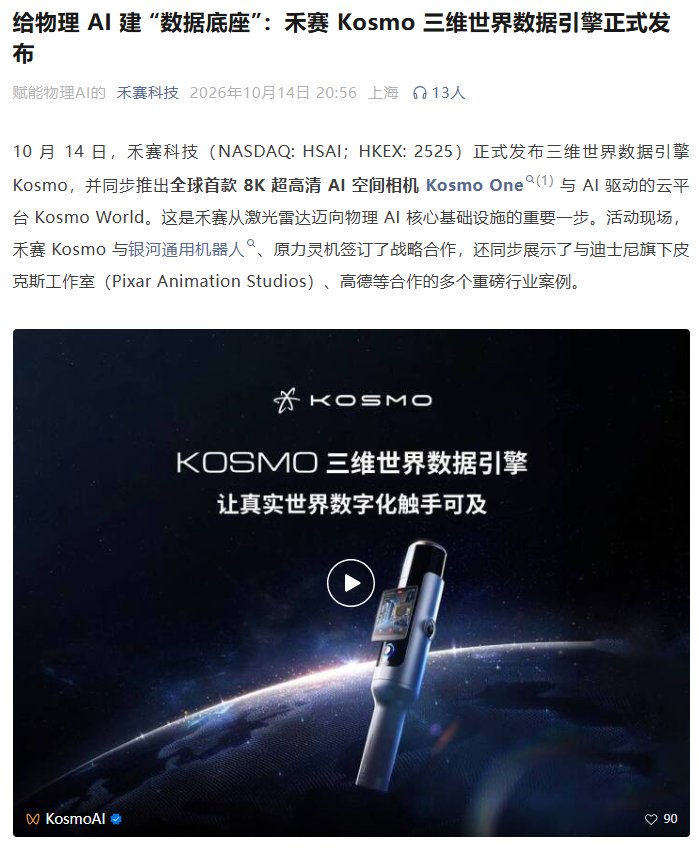
图片来源:禾赛科技公众号
此次发布,是禾赛科技从激光雷达业务向物理AI核心基础设施延伸的关键一步。通过Kosmo 系列产品,禾赛科技传递出对行业的核心判断:当前物理AI领域已有大量通用模型可供使用,瓶颈之一在于可用于训练的高质量真实世界三维数据供给不足。
01.从“卖硬件”到“卖真实世界”
发布会现场,一台Sharpa人形机器人把Kosmo One递到禾赛联合创始人、CTO向少卿手中。禾赛科技借这个场景传递一层寓意:用于真实世界三维采集的设备,未来可由机器人自主操作。
向少卿提出了行业现存的三类数据局限:二维图片和视频缺失深度、位姿等空间信息;纯仿真数据很难复刻材质、摩擦、形变等真实物理规律;真人遥操作采集的数据虽真实性充足,但成本高昂、效率偏低,难以规模化。
“高质量、大规模、低成本,长期构成具身智能数据的‘不可能三角’。” 他表示。Kosmo的目标,就是产出高质量、可规模化的真实世界三维数据,成为物理AI的基础设施。
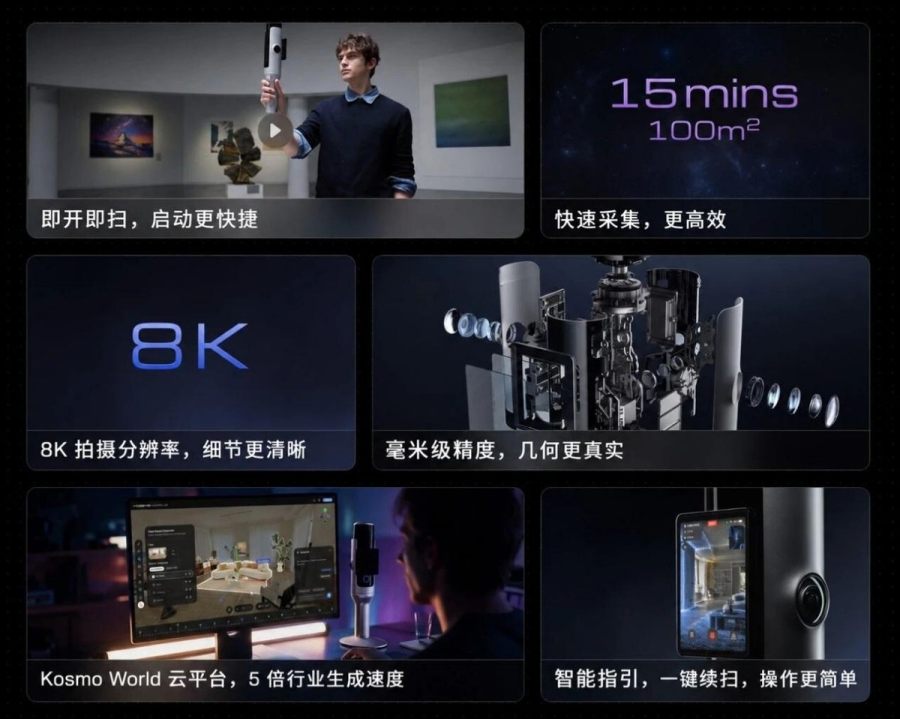
硬件端的Kosmo One集成超高空间解析力激光雷达、8K超高清影像系统、一英寸大底CMOS 与高精度IMU,对空间几何、色彩、纹理和设备位姿进行微秒级同步采集;结合3D Gaussian Splatting(3DGS)重建技术与专门
效率层面,禾赛科技公布的数据颇具冲击力:普通室内场景下,约15分钟即可完成100平方米空间扫描,而传统专业团队人工建模同样面积需约300小时;结合Kosmo World云平台处理,模型生成速度为行业的5倍。
图片来源:禾赛科技公众号
应用层面,皮克斯RenderMan创意负责人Dylan Sisson 只用不到20分钟就扫描了皮克斯总部广场,采集数据以USD格式直接导入Houdini,无需重建传统多边形场景,就能把整座广场复刻至数字世界,连纸板电视框上的胶水痕迹都得以还原。
禾赛与高德地图的合作开放首批千个试点,覆盖商场、零售、餐饮、酒店和品牌门店,对门店内部完成扫描并重建高精度3D空间模型,突破传统二维平面图的局限。
这一布局背后,是禾赛科技身份的悄然改写。
禾赛科技在财报中将Kosmo与机器人动力模组归入战略增长业务(SGI)板块。对这家长期以激光雷达硬件为营收基本盘的公司而言,这是第一次把十年积累的光机电软能力,封装为面向物理AI的数据底座。
早在今年4月17日技术开放日上,CEO李一帆就提及,第一代Kosmo面向专业用户、定位To B,“价格是大几万元量级”,距离“人手一台的相机”仍有不小差距。这意味着,现阶段 Kosmo会先依靠企业场景完成商业化验证。
但禾赛科技的目标并不止步于B端市场,近日,据“蓝鲸汽车”报道,李一帆表示,Kosmo后续会面向C端消费者发售,但是具体落地时间尚未确定。
02.转型的考验
2025年全年,禾赛科技实现营收30.28亿元,同比增长45.8%,净利润为4.36亿元,同比扭亏为盈;全年激光雷达交付量超过160万台,是2024年的约3倍。
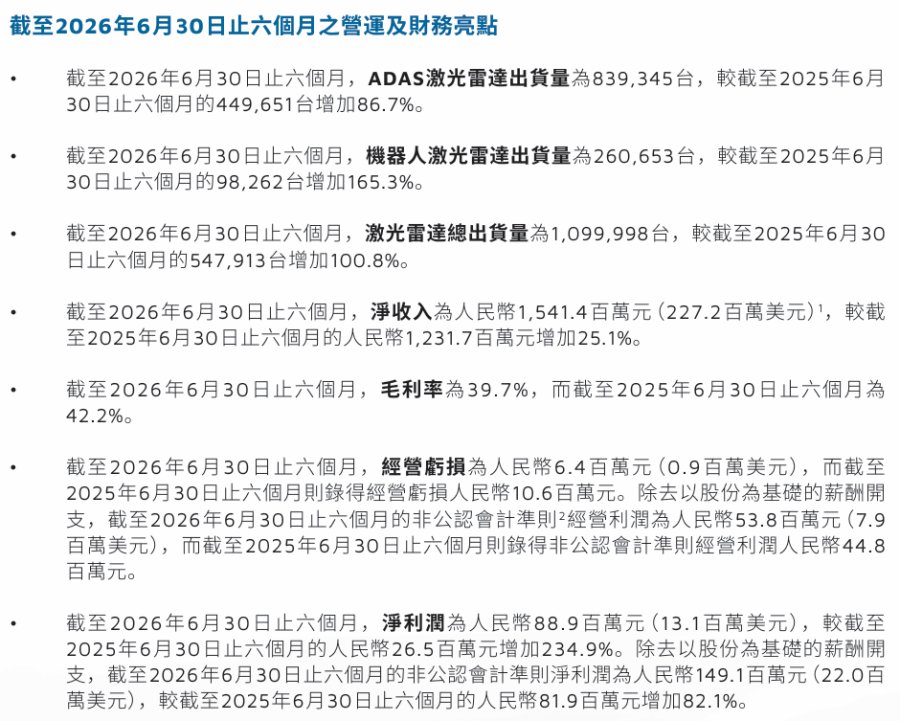
2026年上半年,禾赛科技实现营收15.41亿元,同比增长25.1%;净利润8886.5万元,同比增长234.9%。其中,第二季度公司营收8.6亿元,GAAP净利润达7055万元,同比增长60%,公司已连续五个季度实现GAAP盈利。
出货方面,上半年,ADAS激光雷达出货量为83.93万台,同比增长86.7%,机器人激光雷达出货量为26.07万台,同比增长165.3%,激光雷达总出货量为109.1万台,较2025年同期增长一倍。
图片来源:半年报截图
但增长的成色有另一面。据媒体报道,2026年第二季度禾赛科技激光雷达综合平均售价为约为1297元,同比下滑约35%。此外,其同期62.8万台出货量低于公司65万台的指引,ADAS出货量48.6万台,也未达到外界预期的50.4万台。
换句话说,禾赛科技面对的不只是“以价换量”,而是价格仍在下探时,量也未必总按预期增长。ASP以两位数下滑,意味着卖出更多雷达本身,越来越难单独撑起一家上市科技公司的完整增长故事。这或许是禾赛科技需要新故事的原因。
禾赛科技给新业务的规划相当具体。激光雷达已进入超过50家具身智能合作企业,包括宇树科技、蚂蚁灵波、银河通用、星海图、原力灵机等;动力模组到二季度末累计交付超过1万套,公司预计2027年出货达到六位数规模。财报口径里,这些归入“战略增长业务(SGI)”,2026 年收入指引从1亿元上调到2亿—3亿元,管理层预计2027年营收规模达到约1亿美元并实现盈亏平衡。
这背后,Kosmo是被寄予厚望的一环:样机于7月交付,已获得银河通用等一批人形机器人公司的订单,接触的潜在合作伙伴超过200家,预计第三季度开始贡献收入。
不过,这个增长故事中有两处需要单独拎出来看。
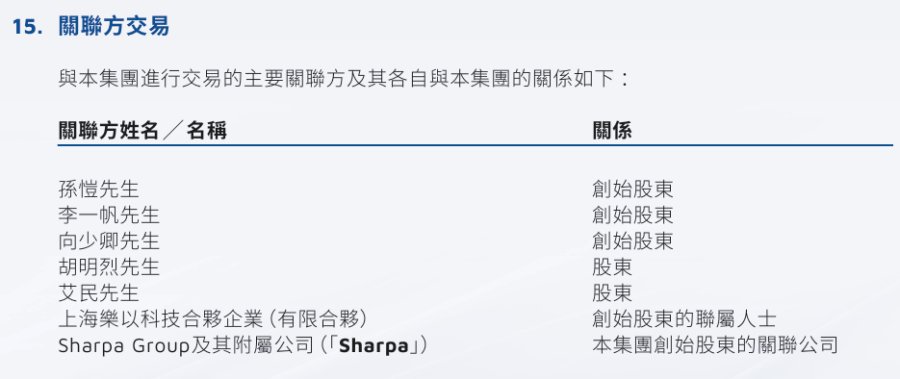
一是关联交易。禾赛科技的客户之一——Sharpa是一家人形机器人公司,由李一帆、向少卿、孙恺三位禾赛创始人共同创办,三人合计持有Sharpa多数投票权,按照港交所上市规则,Sharpa被认定为禾赛科技的关联方,双方发生的业务往来属于关联交易。
图片来源:半年报截图
禾赛科技向Sharpa供应动力模组并提供相应的制造及支持服务,截至6月底的6个月确认总收入为4490万元;此外,截至6月底,禾赛科技向Sharpa购买物业及设备的总对价为41.5万元。
当SGI新业务板块最重要的客户之一是创始团队共同控制的公司时,市场需要的解释,往往比业务本身更多。而且,禾赛科技想从Sharpa的动力模组与激光雷达供应商,转型为整个机器人行业的基础设施供应商,还要面对一个现实问题:如何让Sharpa的竞争对手,同样愿意把禾赛科技的组件与空间智能方案放进自己的底层技术栈。
二是“空间智能”这门生意,市场上已有前车之鉴。群核科技也曾试图从设计SaaS转向空间智能,并在2024年发布了SpatialVerse。2025年,该业务仅有16家客户,实现收入520万元,和8.2亿元的总营收相比杯水车薪。
作为尚在孵化的新业务,它短期还难以给公司贡献可观营收,商业化爬坡需要较长周期。
图片来源:罐头图库
禾赛科技自己也在解决这个问题。除了Sharpa,Kosmo在发布会上与银河通用、原力灵机达成新的合作;机器人激光雷达进入超过50家企业。
从雷达的“感知”,到Kosmo的空间数据,再到动力模组的“执行”,禾赛科技显然不甘心只做一家激光雷达供应商,它想讲的是一个物理AI基础设施公司的故事。方向没有问题,真正的考验在于,市场是否愿意为这套物理世界的数据底座叙事持续买单,这远比硬件参数层面的突破更难获得答案。

趣解商业
新科技、新消费