iPhone版
 Android版
据澎湃新闻,购买泰康人寿重疾险10年的肖某被确诊“降结肠恶性肿瘤、家族性息肉病”,但泰康人寿却以产品说明书中的“遗传性疾病免责”为由拒绝理赔。
对于相关情况,泰康人寿方面暂未回复新识研究所。
9月15日,肖某向成都市锦江区人民法院提交起诉状,要求泰康人寿保险公司履行保险合同约定,向其支付重大疾病保险金。
起诉书显示,2011年7月18日,肖某的母亲郑某某作为投保人与泰康人寿签订合同,为当时18岁的肖某投保“泰康健康人生重大疾病终身保障计划”,投保合同约定每年缴费2000元,缴费期为20年并保障终身,其中,附加终身重大疾病保险,保额为86320元,保险责任涵盖恶性肿瘤。
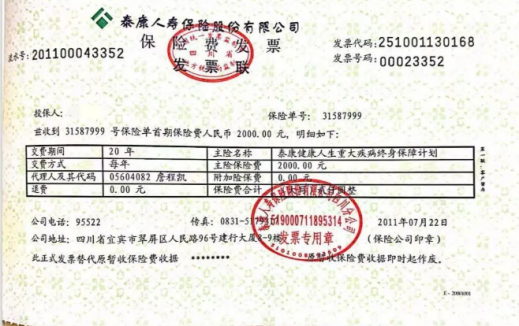
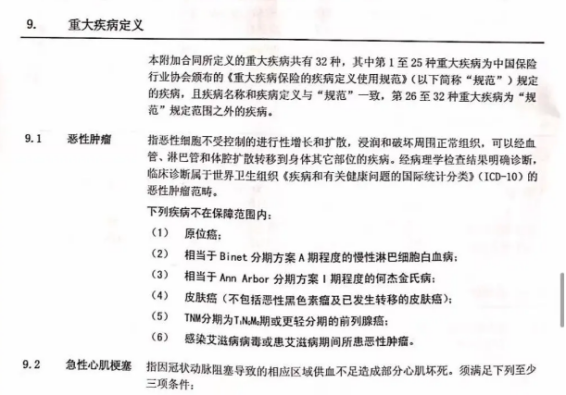
图源:澎湃新闻
投保之后,肖某的父母每年都按期足额缴纳保费,保险合同持续有效。2026年8月4日,肖某在医院被诊断为降结肠恶性肿瘤、家族性息肉病,主要诊断为降结肠恶性肿瘤,于是肖某向泰康人寿四川分公司提交了全套的理赔材料,申请赔付重疾保险金86320元。
但泰康人寿四川分公司出具的《理赔决定通知书》却拒绝承担保险责任。保险公司认为,本次出险关联家族性息肉病,属于遗传性疾病,依据保险合同责任免除条款,不予赔付。
肖某称,他多次与保险公司沟通,协商理赔事宜,泰康人寿仍拒赔,只能诉诸法律。
泰康人寿保险有限责任公司四川分公司工作人员称,其无法就结肠癌在该公司是否被认定为“遗传性疾病”进行解释或说明,并表示“应该由医生说了算”,随后又表示,肖某已向法院提起民事诉讼,以法院判决为准。
之前出现过类似案件的法院判决案例。
据中新网,浙江台州临海的冯先生购买了一份长期疾病险,保费一年近四千元,在投保三年后息肉癌变住院,保险公司却以其疾病属于遗传性范畴为由拒绝给付保险金,冯先生不服,将保险公司告上法庭。
法院审理后认为,原告出院诊断为家族性息肉病,家族性息肉病一般与遗传因素有关,但并非都是由遗传引起,被告提供的证据中也记载“家族性结肠息肉病,是一种常染色体显性遗传性疾病,偶见于无家族史者”,说明该病有例外情况,并非都是遗传引起的。
原告出院记录记载“癌变,侵至粘膜下层”,导致癌变的因素是多种的,对此被告认为原告患的是遗传性疾病,且认为是遗传性疾病导致癌变的,应当提供证据予以证明,本案中被告仅凭原告的出院诊断为“家族性息肉病”及相关文章认为的家族性息肉病导致癌变的可能性较高,就认定原告患的是遗传性疾病,并是由遗传性疾病导致癌症的结论,法院不予支持。
双方保险合同中重大疾病释义已明确说明重大疾病包括恶性肿瘤等,同时罗列了原位癌等不在保障范围内的恶性肿瘤,而原告患的并非该条款罗列的不在保障范围的恶性肿瘤。
综上,法院判决保险公司按照保险合同支付原告冯先生重大疾病利益给付、每日住院现金利益给付、住院医疗费用利益给付共计6万元。
新识研究所
咸宁日报旗下,关注互联网、科技与新产业